
Mali Vázquez, directora de la CEDU-AEV, destacó la importancia de la reciente tercera licitación de fondos del FGS, que representa un avance significativo para el mercado inmobiliario argentino. La nueva posibilidad de ampliar el financiamiento hipotecario, con una tasa máxima de UVA + 7,5% y un plazo de 90 días para que los bancos coloquen los fondos, podría dinamizar las operaciones y facilitar el acceso a la vivienda.
A pesar de los avances, el desafío radica en asegurar que una parte sustancial de ese financiamiento se dirija a las viviendas nuevas y en construcción. Vázquez enfatiza que se ha estado trabajando para que el crédito hipotecario se convierta en una herramienta que financie la producción de viviendas.
Uno de los logros más destacados es la creación de la hipoteca divisible, establecida mediante el DNU 1017/2024 y reglamentada en julio de 2025. Este instrumento permite constituir garantías hipotecarias sobre proyectos inmobiliarios en desarrollo y posteriormente dividirlas entre las distintas unidades funcionales. Esto facilita que las familias puedan acceder a créditos hipotecarios para comprar departamentos en pozo sin esperar la finalización de los edificios.
La implementación de la hipoteca divisible también beneficia a los desarrolladores, quienes podrían contar con un flujo de fondos más predecible durante la construcción, lo que a su vez facilitaría el inicio de nuevos proyectos y reduciría la dependencia del financiamiento exclusivo de los compradores.
A pesar de contar con esta herramienta reglamentada, su uso efectivo por parte del sistema bancario aún no se ha generalizado. La incorporación de viviendas en construcción entre los destinos admitidos en esta tercera licitación se considera una señal positiva. Sin embargo, la flexibilidad en el uso de los fondos plantea un desafío: no hay un porcentaje mínimo que los bancos deban destinar a viviendas en pozo, lo que podría llevar a que se utilicen todos los recursos sin financiar nuevas construcciones.
Vázquez propone que una próxima evolución en las licitaciones debería incluir un cupo específico para financiar viviendas en pozo, asegurando que una parte de los recursos se traduzca en nuevos desarrollos y ampliando así la oferta habitacional.
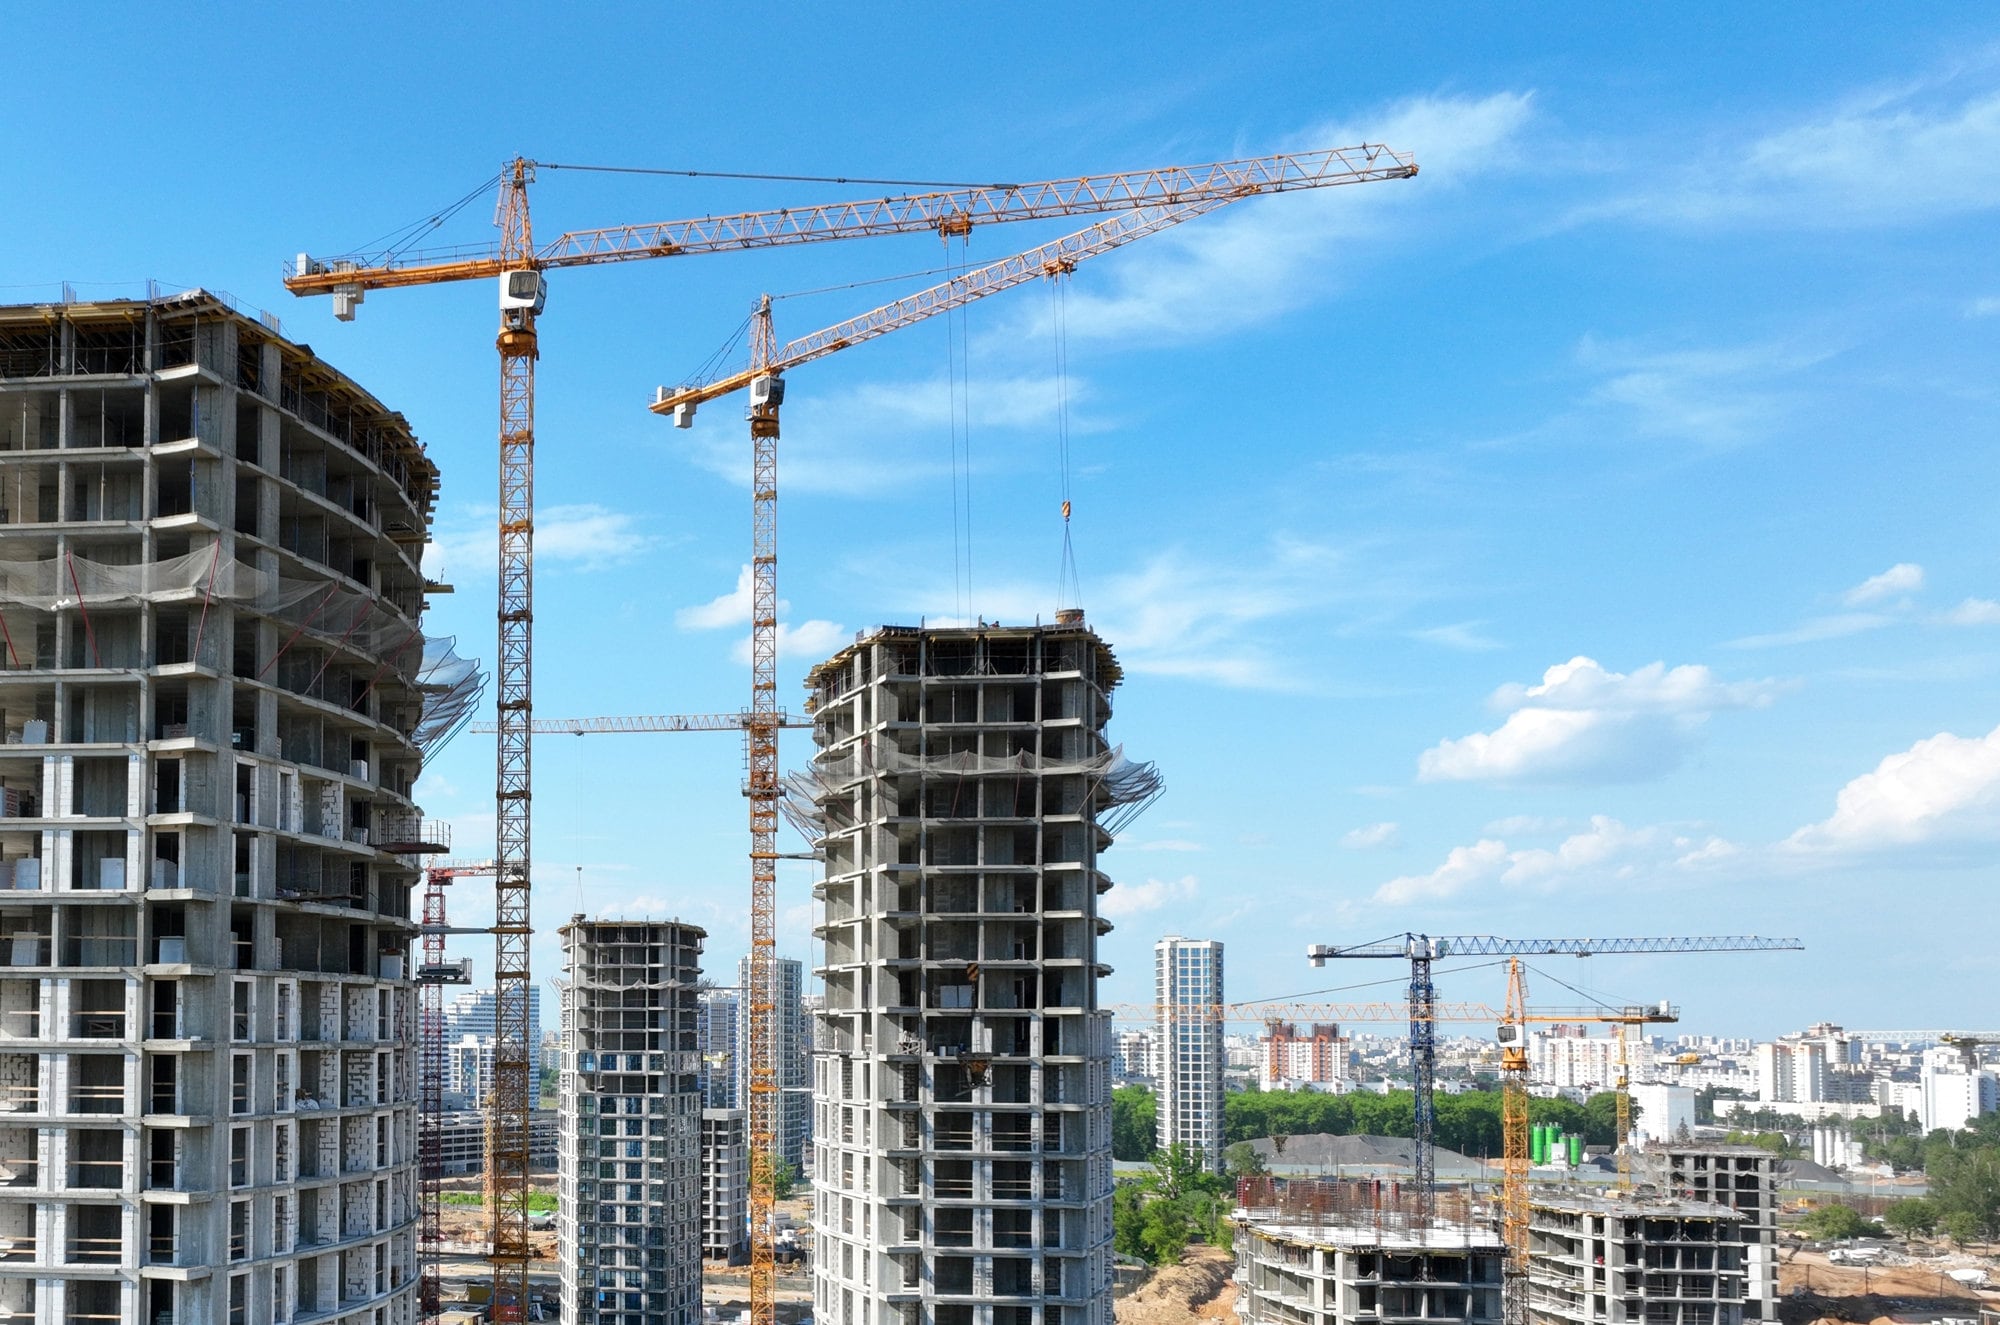
El impacto de financiar viviendas en construcción va más allá de facilitar el acceso a la propiedad. Cada nuevo proyecto moviliza inversiones, demanda materiales, activa industrias y servicios, y genera empleo en toda la cadena de valor de la construcción. Este sector es un motor clave de la actividad económica en Argentina, con la capacidad de transformar el financiamiento en inversión productiva.
La directora de CEDU-AEV concluye que el crédito hipotecario debe cumplir un doble objetivo: facilitar el acceso de las familias a la vivienda y, simultáneamente, impulsar la construcción de nuevas unidades. Esta tercera licitación es un avance, pero el verdadero desafío será convertir la posibilidad de financiar viviendas en pozo en una realidad concreta.
Fuente: La Nación